Pada 8 Oktober 2026, Shell menyatakan telah menghidupkan sebagian pabrik gas-to-liquids (GTL) Pearl di Qatar, enam bulan setelah fasilitas itu rusak dalam perang Iran (Reuters, 8 Oktober 2026). Di hari yang sama, para pedagang menyebut QatarEnergy kembali menawarkan kargo naphtha yang mengandung produk Pearl ke pasar spot, yakni pasar transaksi per kargo di luar kontrak jangka panjang.
Bagi pembaca yang memantau komoditas energi, pertanyaannya praktis: berapa banyak bahan baku plastik yang benar-benar kembali ke Asia, dan cukupkah itu untuk mengubah hitungan pabrik petrokimia? Tulisan ini memakai data bertanggal untuk menjawabnya, termasuk bagian yang belum bisa dijawab.
Yang Sudah Dihidupkan, dan Yang Belum
GTL adalah pabrik yang mengubah gas alam menjadi produk cair. Pearl memakai gas dari North Field Qatar untuk menghasilkan gasoil, kerosene, base oil, normal paraffin, dan naphtha. Naphtha sendiri adalah fraksi minyak ringan yang menjadi bahan baku utama steam cracker, pabrik yang memecahnya menjadi etilena dan propilena untuk plastik.
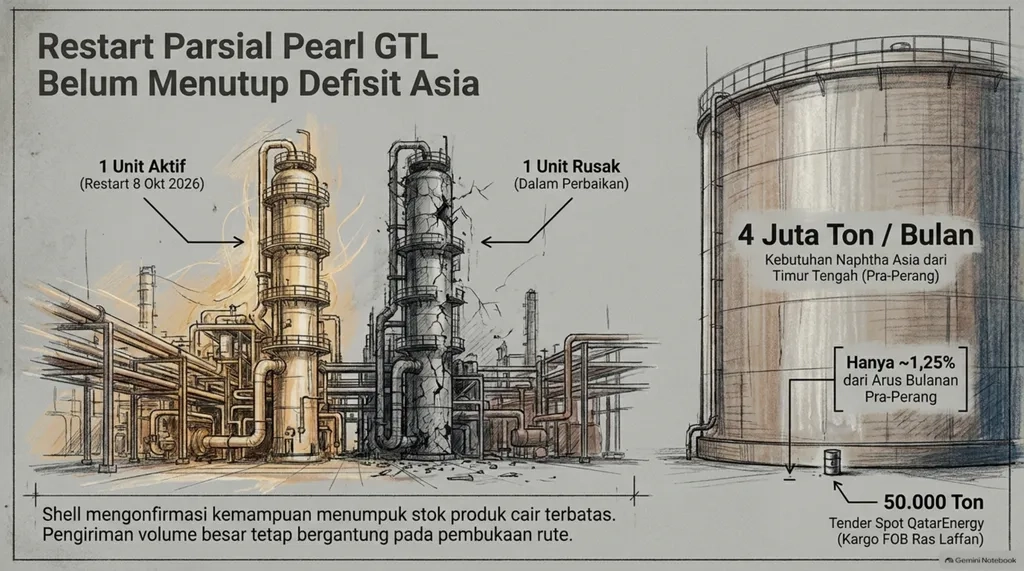
Menurut Reuters, serangan pada Maret 2026 merusak satu dari dua unit pemrosesan (train) Pearl. Shell mengatakan restart parsial ini memungkinkannya menumpuk sedikit stok produk di tangki, sementara kemampuan mengirim barang tetap bergantung pada situasi keamanan kawasan.
| Hal | Data | Tanggal | Sumber |
|---|---|---|---|
| Restart parsial Pearl | Shell menghidupkan sebagian pabrik | 8 Okt 2026 | Reuters |
| Tender spot QatarEnergy | Hingga 50.000 ton naphtha, empat grade, FOB Ras Laffan | 8 Okt 2026 | Reuters |
| Tender sebelumnya | Dimenangkan dengan diskon 150 dolar AS per ton terhadap kuotasi Timur Tengah | Sebelum 8 Okt 2026 | Reuters |
| Pengiriman kontrak | Haldia Petrochemicals (India) menerima 50.000 ton jatah kuartal ini | 5 Okt 2026 | Oil & Gas Middle East |
| Kapasitas penuh Pearl | 140.000 barel setara minyak per hari | Per laporan Reuters | Oil & Gas Middle East |
FOB (free on board) berarti harga sudah termasuk biaya sampai barang naik kapal di pelabuhan asal, dan pembeli menanggung pengangkutan setelahnya.
Soal jadwal, Shell memperkirakan pada Maret bahwa perbaikan penuh butuh sekitar setahun. Pada Juli, CEO Wael Sawan menyebut Pearl ditargetkan beroperasi lagi pada akhir kuartal I 2027, dengan syarat pelayaran lewat Selat Hormuz terbuka (dikutip Oil & Gas Middle East dari Gas Processing & LNG). Jadi yang menyala sekarang adalah separuh jalan, dan perbaikan unit yang rusak masih berjalan.
Volume Kecil di Jalur yang Sempit
Sebelum perang, Asia membeli sekitar 4 juta ton naphtha per bulan dari Timur Tengah (Intellinews). Hydrocarbon Processing mencatat angka serupa untuk naphtha tujuan Asia yang melewati Hormuz pada Maret 2026. Data ICIS menunjukkan Uni Emirat Arab, Qatar, dan Kuwait menyumbang lebih dari 75% pengiriman naphtha Timur Tengah ke Asia pada Januari hingga Februari 2026.
Dengan skala itu, tender 50.000 ton setara sekitar 1,25% dari arus bulanan pra-perang (hitungan penulis). Catatan penting: angka 4 juta ton mencakup seluruh Timur Tengah, bukan Qatar saja, dan tender hanyalah satu penawaran. QatarEnergy juga sudah melanjutkan sebagian pengiriman kontrak, tetapi volumenya tidak diumumkan, sehingga total pasokan Pearl yang kembali ke pasar belum bisa dihitung dari data publik.
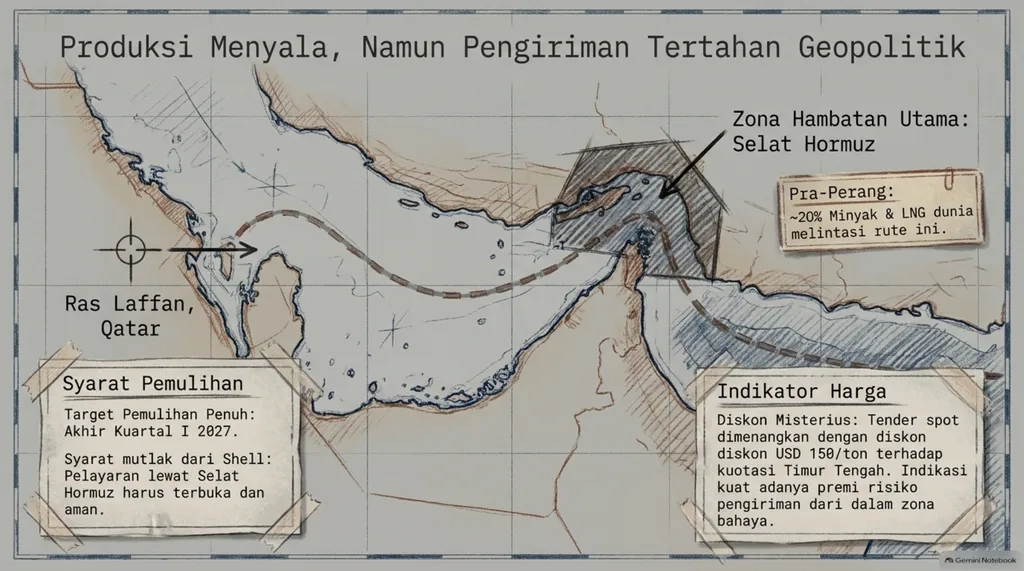
Hambatan terbesarnya adalah rute. Perang sempat menutup Hormuz sementara, padahal sekitar 20% minyak dan LNG dunia dulu melewatinya (Reuters). Shell sendiri menyatakan kemampuannya menjaga operasi Pearl tetap aman dan andal bergantung pada keamanan kawasan, termasuk lintasan kapal di selat itu. Status Hormuz per 29 Oktober 2026 belum saya verifikasi dari sumber primer, jadi pembaca perlu memeriksanya sendiri.
Soal diskon 150 dolar AS per ton, laporan yang saya baca tidak menjelaskan penyebabnya. Salah satu tafsir yang masuk akal adalah risiko pengiriman dari dalam Hormuz, tetapi itu dugaan penulis dan belum dikonfirmasi pihak mana pun.
Dua Pembacaan atas Kabar yang Sama
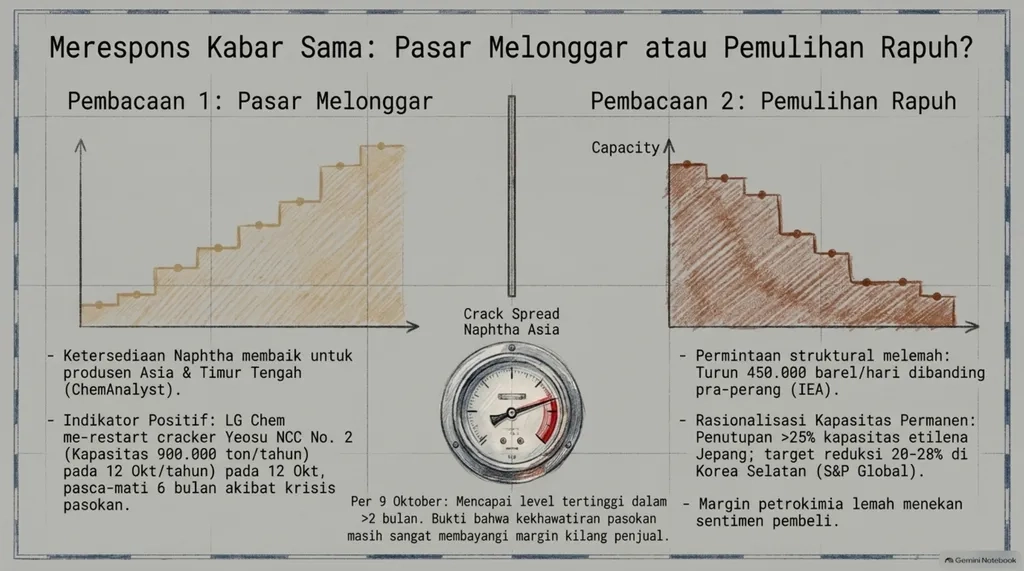
Pembacaan pertama: kabar ini melonggarkan pasar. ChemAnalyst menilai restart Pearl dan tender baru QatarEnergy dapat memperbaiki ketersediaan naphtha dan meredakan tekanan pengadaan bagi produsen petrokimia di Asia dan Timur Tengah. Ada indikasi lain yang sejalan: LG Chem menyatakan akan menjalankan kembali cracker Yeosu NCC No. 2 berkapasitas 900.000 ton per tahun pada 12 Oktober, setelah mati lebih dari enam bulan akibat gangguan pasokan naphtha (ICIS).
Yang bisa membuat pembacaan ini salah:
- Volume yang tersedia kecil dibanding kebutuhan, dan Shell hanya menyebut kemampuan menumpuk stok terbatas.
- Pelayaran masih tergantung keamanan Hormuz, jadi barang yang sudah dibuat belum tentu sampai.
- Pada 9 Oktober, sehari setelah kabar restart, crack spread naphtha Asia (selisih harga naphtha terhadap minyak mentah Brent, ukuran margin kilang) naik ke level tertinggi dalam lebih dari dua bulan karena kekhawatiran pasokan, menurut ICIS. Laporan itu tidak menyebut Pearl sebagai penyebab, tetapi pasar tampaknya belum membaca kabar ini sebagai kelegaan.
Pembacaan kedua: pemulihan masih rapuh. Pendukung pandangan ini menekankan bahwa produksi yang menyala belum sama dengan pasokan yang andal. Mekanismenya ke harga dua arah. Jika kargo Pearl mengalir rutin, tekanan pada harga naphtha dan crack spread bisa mereda, yang meringankan pabrik petrokimia tetapi mengurangi margin kilang penjual naphtha. Jika pengiriman tersendat, yang terjadi sebaliknya.
Yang bisa membuat pembacaan ini salah:
- Permintaan naphtha Asia lebih lemah dari sebelum perang. IEA dalam laporan April 2026 mencatat permintaan naphtha turun 450 ribu barel per hari dibanding perkiraan pra-perang, dengan pemangkasan operasi 10% hingga 30% kapasitas pabrik petrokimia.
- Sebagian kapasitas cracker memang akan hilang. S&P Global (8 April 2026) melaporkan lebih dari 25% kapasitas etilena Jepang dijadwalkan dihapus, dan Korea Selatan menargetkan pengurangan 20% hingga 28%.
- ICIS mencatat margin petrokimia yang lemah tetap menekan sentimen, sehingga sebagian pembeli mungkin tidak buru-buru menambah pembelian.
Dua pembacaan ini tidak harus saling meniadakan. Pasokan bisa membaik sedikit sementara permintaan tetap lesu, dan keduanya berpengaruh pada harga.
Dari Ras Laffan ke Cilegon: Posisi Indonesia
Indonesia tidak sebergantung Asia Timur Laut pada naphtha Timur Tengah. Menurut Vortexa, pada 2025 sekitar 60% impor naphtha Asia Timur Laut (1,03 juta barel per hari) berasal dari kawasan Teluk Persia, sedangkan Asia Tenggara 16% (280 ribu barel per hari).
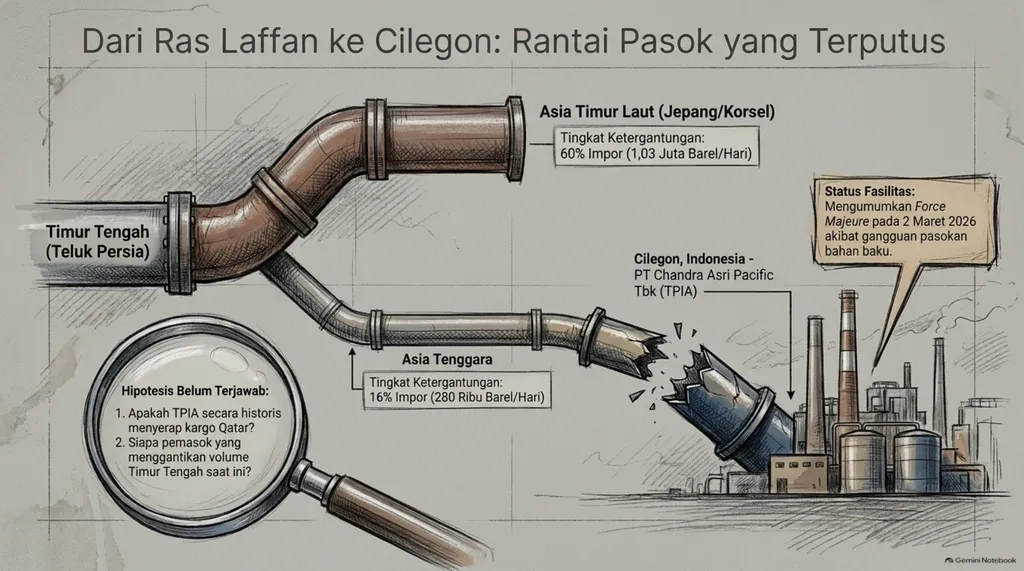
Meski begitu, dampaknya nyata. PT Chandra Asri Pacific Tbk (TPIA), yang mengoperasikan satu-satunya cracker naphtha di Indonesia di Cilegon (IDNFinancials), menyatakan force majeure pada 2 Maret 2026 untuk pasokan produk turunan etilena kepada pelanggan, akibat gangguan pasokan bahan baku (S&P Global). Force majeure adalah klausul yang membebaskan pihak kontrak dari kewajiban saat terjadi keadaan di luar kendali.
Hubungan antara Pearl dan TPIA secara spesifik belum bisa saya tetapkan. Saya tidak menemukan data publik tentang apakah TPIA membeli naphtha dari Qatar, berapa tingkat operasi cracker-nya saat ini, atau pemasok mana yang menggantikan volume Timur Tengah. Tanpa itu, kaitan langsung antara restart Pearl dan kinerja TPIA hanya hipotesis. Tulisan ini juga tidak menilai harga saham TPIA.
Ringkasan dan Batas Pengetahuan
Fakta bertanggalnya begini: Pearl menyala sebagian per 8 Oktober 2026, QatarEnergy menawarkan hingga 50.000 ton naphtha dalam satu tender, dan Shell masih mengaitkan pemulihan penuh dengan keamanan Hormuz serta perbaikan yang berjalan hingga awal 2027. Naphtha Pearl sudah kembali ke pasar, tetapi dalam jumlah yang belum terukur.
Yang belum diketahui: volume kontrak yang sudah dikirim, laju produksi Pearl saat ini, dan sumber pasokan pengganti bagi pabrik Indonesia.
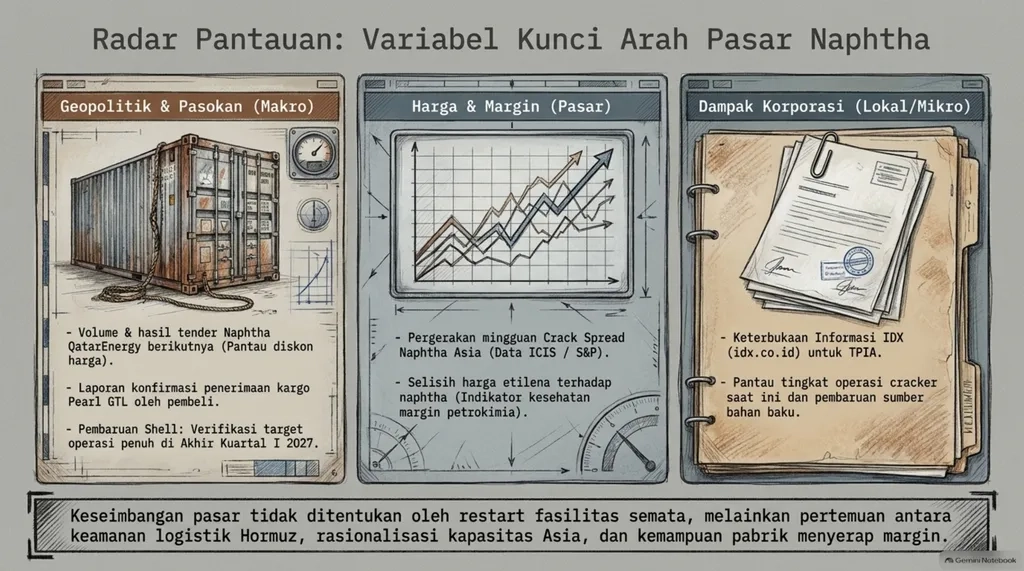
Yang perlu dipantau:
- Hasil dan volume tender naphtha QatarEnergy berikutnya, serta pemenang dan diskonnya terhadap kuotasi Timur Tengah.
- Laporan pengiriman kargo yang berasal dari Pearl dan konfirmasi penerimaannya oleh pembeli.
- Pembaruan Shell soal jadwal perbaikan, terutama target akhir kuartal I 2027.
- Pergerakan mingguan crack spread naphtha Asia dan selisih harga etilena terhadap naphtha di laporan ICIS atau S&P Global.
- Keterbukaan informasi dan laporan keuangan TPIA di situs IDX (idx.co.id) mengenai tingkat operasi dan sumber bahan baku.
Referensi & Resources:
- Reuters via Yahoo Finance, "Shell partially restarts Pearl gas-to-liquids plant in Qatar", 8 Oktober 2026: https://uk.finance.yahoo.com/news/shell-partially-restarts-pearl-gas-164348872.html
- Oil & Gas Middle East, "Shell partly restarts Pearl GTL": https://www.oilandgasmiddleeast.com/news/pearl-gtl-shell-partial-restart
- ChemAnalyst, "Shell Restarts Qatar Pearl GTL Plant as Naphtha Supplies Return": https://www.chemanalyst.com/NewsAndDeals/NewsDetails/shell-restarts-qatar-pearl-gtl-plant-as-naphtha-supplies-return-44907
- ICIS, ringkasan berita naphtha Asia, pekan berakhir 16 Oktober 2026: https://www.icis.com/explore/commodities/chemicals/naphtha/
- Intellinews, "Naphtha shortages leading to petrochemical plants force majeures and record prices": https://www.intellinews.com/naphtha-shortages-leading-to-petrochemical-plants-force-majeures-and-record-prices-431797/
- Hydrocarbon Processing, "Asia's naphtha crack surges to 4-yr high", Maret 2026: https://hydrocarbonprocessing.com/news/2026/03/asias-naphtha-crack-surges-to-4-yr-high
- Vortexa, "Asia crackers declare force majeure over naphtha crunch": https://www.vortexa.com/insights/asia-crackers-force-majeure
- S&P Global, "FACTBOX: Asia's olefins prices rise as Middle East war disrupts steam cracker operations", 5 Maret 2026: https://www.spglobal.com/energy/en/news-research/latest-news/chemicals/030526-factbox-asias-olefins-prices-rise-as-middle-east-war-disrupts-steam-cracker-operations
- S&P Global, "INFOGRAPHIC: Asia cracker rationalization continues as margins weaken", 8 April 2026: https://www.spglobal.com/energy/en/news-research/latest-news/chemicals/040826-infographic-asia-cracker-rationalization-continues-as-margins-weaken
- IEA, Oil Market Report, 14 April 2026: https://iea.blob.core.windows.net/assets/515f3128-df1a-4d6c-beb4-fd91d2434bef/-14APR2026_OilMarketReport_Free_version1.pdf
- IDNFinancials, profil PT Chandra Asri Pacific Tbk (TPIA): https://www.idnfinancials.com/tpia/pt-chandra-asri-pacific-tbk