Pada 26 Oktober 2026, premi Yangshan naik ke US$178 per ton. Premi ini adalah tambahan harga yang dibayar importir China untuk tembaga yang tiba di pelabuhan, dan angka itu tertinggi sejak 2014 menurut ADM Investor Services. Di hari yang sama, harga tembaga LME nyaris datar di US$14.327 per ton.
Angka tersebut tampak janggal bila disandingkan dengan proyeksi International Copper Study Group (ICSG): surplus tembaga olahan sekitar 104.000 ton pada 2026 dan sekitar 368.000 ton pada 2027, seperti dikutip Recycling Today pada 19 Oktober 2026. Pasar yang kelebihan pasokan semestinya tidak membuat pembeli rela membayar premi setinggi itu. Jawabannya ada pada letak logamnya.
Surplus di Atas Kertas, Ketat di Tempat Tertentu
ICSG menghitung keseimbangan pasar secara global. Analis tembaga Gross, dalam buletin The Copper Journal yang dikutip Recycling Today, menyebut 2025 juga surplus sekitar 419.000 ton. Bila angka 2026 sesuai proyeksi, tiga tahun surplus beruntun mencapai sekitar 900.000 ton. Gross sendiri mengaku sulit mendamaikan angka itu dengan harga yang terus berada di rekor.
Pembacaan lain datang dari CRU Group. Lembaga konsultan ini semula memproyeksikan surplus 639.000 ton untuk 2026, tetapi kini menilai pasar paling banter seimbang, kata analis utamanya Robert Edwards kepada Reuters pada akhir Agustus 2026. Syaratnya: tembaga yang menumpuk di gudang AS dianggap tidak tersedia bagi pembeli lain. Goldman Sachs punya pandangan serupa, bahwa sebagian besar surplus yang tampak tersangkut di gudang Amerika (dikutip Discovery Alert, Oktober 2026).
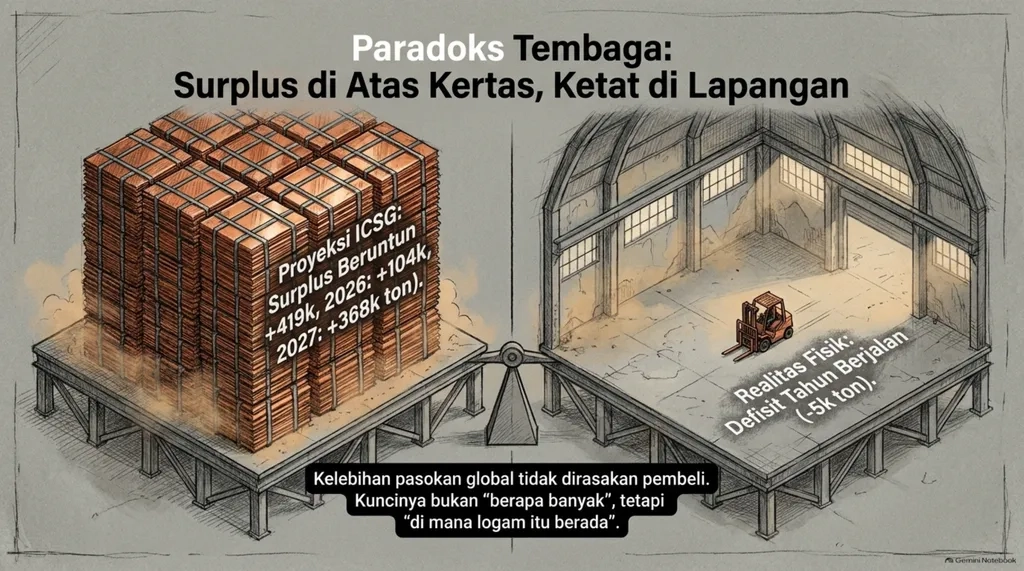
Rangkuman Canadian Mining Report atas data ICSG menambah nuansa. Surplus mentah tujuh bulan pertama 2026 tercatat 32.000 ton, tetapi setelah memperhitungkan perubahan stok bonded di China, angka tahun berjalan berbalik menjadi defisit sekitar 5.000 ton. Jadi pertanyaannya bergeser dari "berapa banyak tembaga yang ada" menjadi "di mana tembaga itu berada".
Premi Yangshan: Sinyal dari Pintu Masuk China
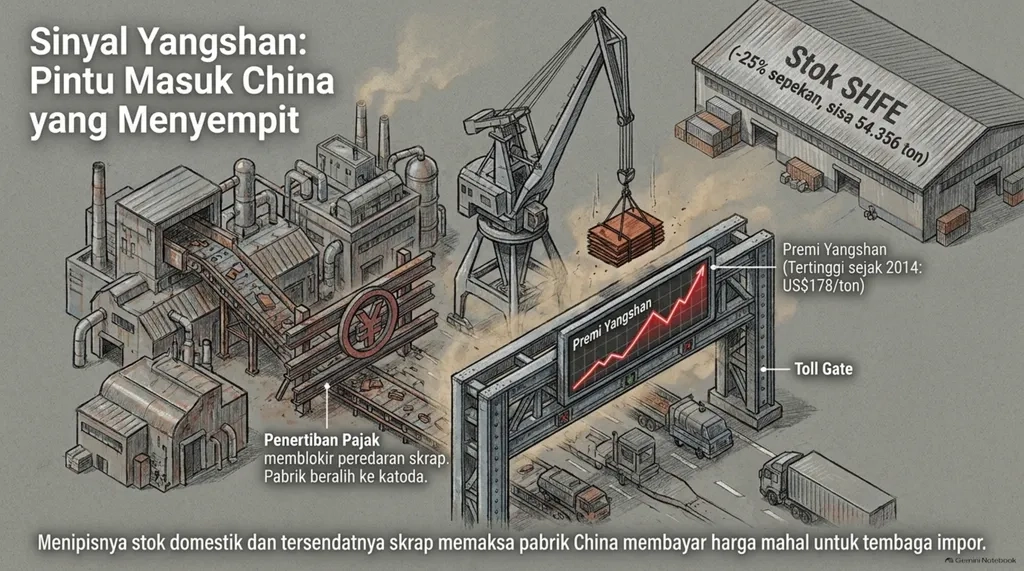
China menyerap sekitar 59% konsumsi tembaga olahan dunia dalam kerangka ICSG. Premi Yangshan menjadi alat ukur seberapa sulit importir mendapatkan logam. Mining.com mencatat premi ini berada di US$20 pada Januari 2026 dan US$103 pada Juli. Menurut Shanghai Metals Market (SMM), premi mencapai US$121 pada 17 September, lalu Reuters (via Business Recorder) mencatat US$135 setelah libur panjang awal Oktober. Pada 26 Oktober, ADM melaporkan US$178.
Beberapa hal mendorongnya. Goldman Sachs, dalam catatan yang dikutip nai500.com, menilai pengetatan pada pertengahan tahun lebih banyak disebabkan pergeseran dari skrap ke katoda ketimbang kenaikan permintaan akhir. Penertiban pajak terhadap perdagangan faktur di China menghambat peredaran skrap, sehingga pabrik beralih ke logam olahan. Pemeliharaan sejumlah smelter China menambah tekanan.
| Indikator | Angka | Tanggal | Sumber |
|---|---|---|---|
| Premi Yangshan | US$178 per ton | 26 Okt 2026 | ADM Investor Services |
| Stok SHFE | 54.356 ton (turun 25% sepekan) | 26 Okt 2026 | ADM Investor Services |
| Stok LME | 273.750 ton (naik 20% sepekan) | 26 Okt 2026 | ADM Investor Services |
| Stok COMEX | 711.609 ton (rekor) | awal Okt 2026 | Reuters via Business Recorder |
| Proyeksi surplus 2026 | sekitar 104.000 ton | 19 Okt 2026 | ICSG via Recycling Today |
Ada catatan penyeimbang. SMM melaporkan pada 18 September bahwa penerimaan industri hilir terhadap premi setinggi itu rendah. Rangkuman TradingView menyebut transaksi riil tipis setelah libur Golden Week. Premi yang tinggi dengan transaksi yang sedikit bisa mencerminkan kelangkaan logam siap kirim, bukan lonjakan belanja.
Gudang AS dan Tarif yang Belum Diputuskan
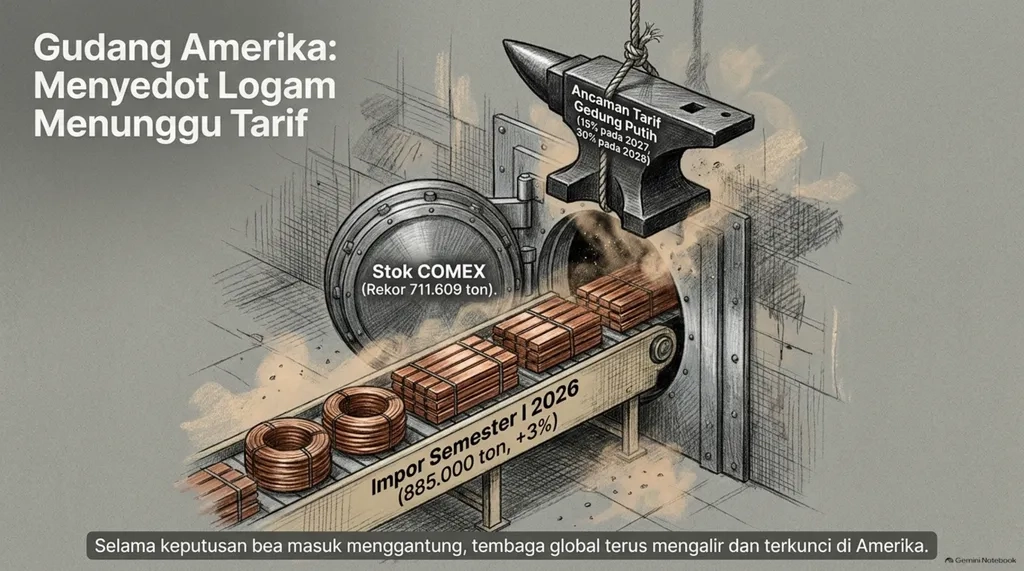
Sumber tarifnya sudah lama ada. Lewat proklamasi Section 232 yang berlaku 1 Agustus 2025, pemerintah AS mengenakan bea 50% pada produk tembaga semi-jadi, sementara katoda tembaga olahan dikecualikan (Congressional Research Service). Menteri Perdagangan AS merekomendasikan tarif bertahap atas tembaga olahan: 15% mulai 2027 dan 30% mulai 2028 (Gedung Putih, Juli 2025).
Hingga kini keputusan akhirnya belum terlihat. Reuters pada 10 September 2026, mengutip dua sumber, melaporkan Gedung Putih belum memutuskan. Harga COMEX yang baru saja menyentuh rekor penyelesaian sekitar US$6,8885 per pon langsung jatuh lebih dari 5% (TradingKey; Canadian Mining Report). Laporan ADM per 26 Oktober masih menyebut ketidakpastian soal jadi atau tidaknya bea itu dikenakan.
Selama menunggu, logam mengalir ke Amerika. AS mengimpor hampir 885.000 ton katoda pada semester I 2026, naik 3% dari tahun sebelumnya, setelah mencatat rekor 1,64 juta ton sepanjang 2025 (Reuters via Kitco, 25 Agustus 2026). Stok COMEX mencapai rekor 711.609 ton. Strategis Macquarie Alice Fox menyebut tumpukan sebesar itu butuh bertahun-tahun untuk terserap.
Pasar memperlakukan selisih harga COMEX dan LME sebagai taruhan atas keputusan itu. Societe Generale menghitung premi saat itu mengimplikasikan peluang 14,6% untuk tarif 15% pada Januari 2027 dan 37% untuk tarif 30% pada Januari 2028 (CNBC, 14 Agustus 2026). Itu hitungan satu bank pada satu tanggal, bukan ramalan.
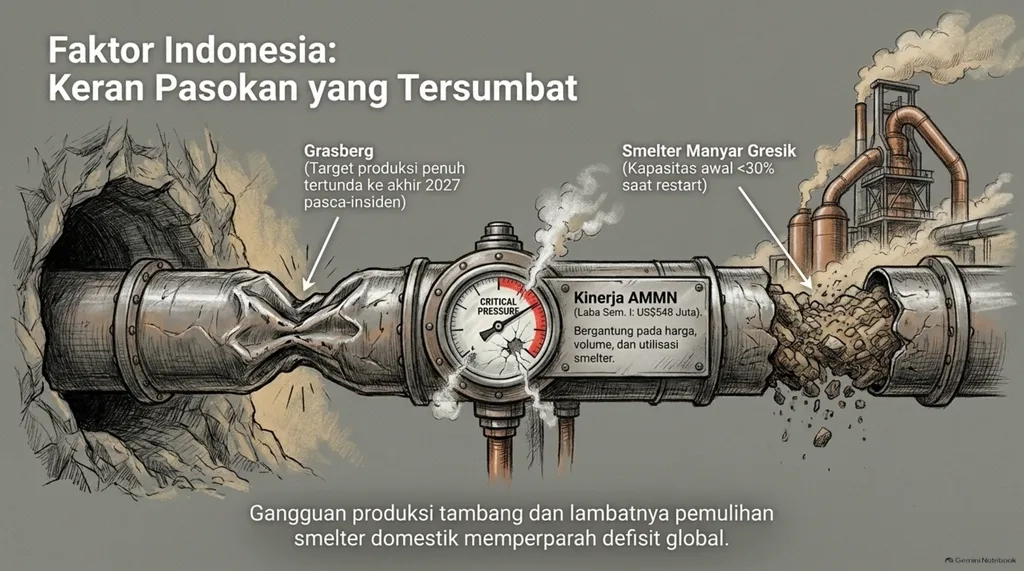
Faktor Indonesia: Grasberg, Gresik, dan AMMN
Pasokan dari Indonesia ikut membentuk keketatan. Tambang Grasberg milik PT Freeport Indonesia terhenti setelah aliran lumpur pada 8 September 2025 menewaskan tujuh pekerja (Reuters). Freeport memperkirakan produksi 2026 sekitar 1,0 miliar pon tembaga, lalu naik rata-rata sekitar 1,6 miliar pon per tahun pada 2027 hingga 2029 (siaran pers Freeport-McMoRan, November 2025). Produksi penuh Production Block 1 di Grasberg Block Cave ditargetkan akhir 2027, kata Presiden Direktur Freeport Indonesia Tony Wenas (Indonesia Miner).
Smelter Manyar di Gresik ditargetkan beroperasi lagi pada September 2026 dengan kapasitas awal di bawah 30% (Indonesia Miner, 10 Agustus 2026). Amelia Fu dari Bank of China International menyebut gangguan smelter Gresik, stok rendah, dan gangguan tambang sebagai pengetat pasar (Reuters, Agustus 2026).
Di bursa, PT Amman Mineral Internasional Tbk (AMMN) paling langsung terpapar tembaga lewat tambang Batu Hijau. Laba bersih AMMN kuartal II 2026 tercatat US$388 juta, dan US$548 juta untuk semester I, dengan pendapatan semester I US$2,052 miliar (Investortrust). Pada kuartal I 2026 labanya US$163 juta setelah rugi US$138 juta setahun sebelumnya (Kontan).
Harga bukan satu-satunya penentu. Maybank Sekuritas memangkas proyeksi laba bersih AMMN 2026 sebesar 28,4% karena utilisasi smelter kuartal I jauh di bawah dugaan awalnya dan asumsi produksi smelter yang lebih lambat (Kontan). Jadi hasil laba bergantung pada harga, volume, dan utilisasi smelter sekaligus.
Risiko Dua Arah: Dua Cara Membaca Pasar yang Terbelah
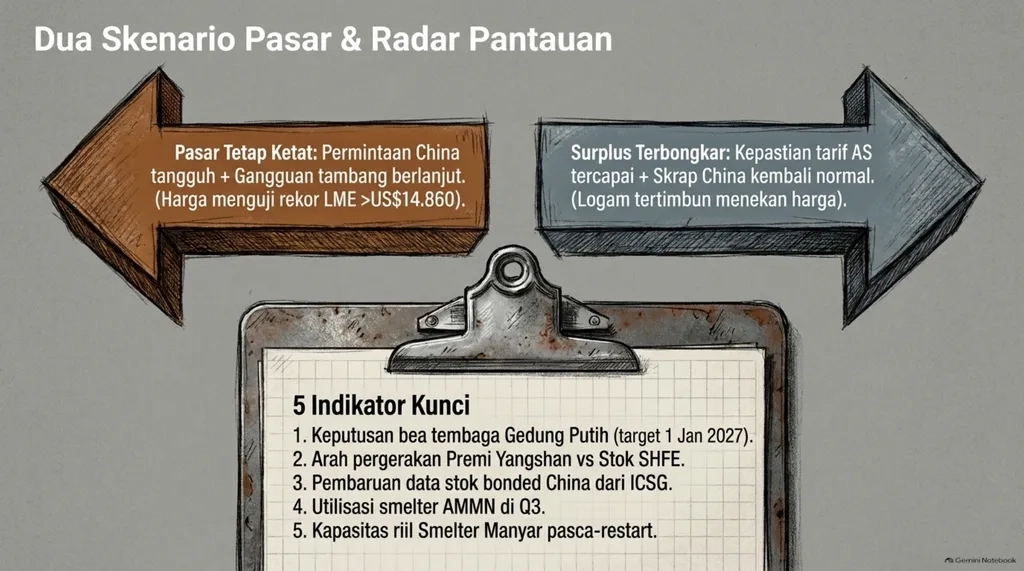
Pembacaan pertama menyebut pasar masih ketat. Stok SHFE menyusut, premi Yangshan menanjak, dan Morgan Stanley mencatat permintaan China tangguh sementara pasokan menghadapi gangguan besar (Reuters via Business Recorder). Dalam pembacaan ini, harga bisa kembali menguji rekor LME sekitar US$14.860 yang tercatat pada 9 dan 10 September (angkanya berbeda tipis antar sumber).
Yang bisa membuat pembacaan ini salah:
- Keputusan tarif yang jelas, ke arah mana pun. CEO Glencore Gary Nagle berpendapat pengumuman apa pun akan meredam harga karena menghapus ketidakpastian (dikutip Mining.com).
- Berhentinya aliran logam ke AS. Morgan Stanley mengingatkan perlambatan penimbunan di AS membuat pasar terasa lebih longgar.
- Logam yang sudah terlanjur di AS sulit dikirim balik, sehingga surplus di luar AS bisa lebih kecil dari yang tampak, tetapi tidak otomatis kembali ke pasar global.
- Penertiban skrap di China bisa mereda, yang akan menurunkan permintaan katoda impor.
Pembacaan kedua menyebut surplus sesungguhnya akan terlihat begitu tarif jelas, karena proyeksi ICSG menunjukkan surplus melebar pada 2027. Yang bisa membuatnya salah: gangguan tambang yang berlanjut (misalnya mogok di tambang Highland Valley milik Teck, menurut ADM per 26 Oktober), pemulihan Grasberg yang lebih lambat, dan permintaan dari pusat data serta energi bersih yang masih kuat.
Batas Pengetahuan dan Hal yang Bisa Diperiksa Sendiri
Beberapa hal belum jelas. Proyeksi surplus ICSG berubah antar rilis (angka 2026 pernah dikutip sekitar 96.000 ton sebelum menjadi 104.000 ton). Angka stok AS berbeda di tiap media. Belum ada keputusan resmi tarif tembaga olahan yang bisa dikonfirmasi per 27 Oktober 2026, dan penulis tidak menemukan jadwal pengumumannya. Klaim kenaikan permintaan dari pusat data dan kendaraan listrik umumnya berasal dari analis, bukan dari data konsumsi yang sudah diaudit.
Yang perlu dipantau: (1) pengumuman Gedung Putih soal bea tembaga olahan, yang rencananya berlaku mulai 1 Januari 2027; (2) premi Yangshan dan stok SHFE mingguan, apakah turun bersamaan atau hanya salah satu; (3) pembaruan ICSG berikutnya, terutama kolom stok bonded China; (4) laporan keuangan kuartal III emiten tembaga di IDX, khususnya utilisasi smelter AMMN; dan (5) kapasitas operasi smelter Manyar setelah restart September 2026.
Referensi & Resources:
- ADM Investor Services, "Copper Steady", 26 Oktober 2026: https://www.admis.com/copper-steady/
- Recycling Today, "Steel, copper retain lofty US prices", 19 Oktober 2026: https://www.recyclingtoday.com/news/steel-copper-usa-high-prices-tariffs-factor/
- Reuters via Kitco, "US tariff threat upends copper surplus as prices test all-time peak", 25 Agustus 2026: https://www.kitco.com/news/off-the-wire/2026-08-25/us-tariff-threat-upends-copper-surplus-prices-test-all-time-peak
- Reuters via Business Recorder, "Copper heads for a weekly gain on mine supply risks, China demand", Oktober 2026: https://www.brecorder.com/news/amp/40443601
- Shanghai Metals Market (SMM), "China's physical demand recovers, Yangshan copper premiums rise to near four-year high", 18 September 2026: https://news.metal.com/newscontent/104121013-chinas-physical-demand-recovers-yangshan-copper-premiums-rise-to-near-four-year-high-smm-copper-morning-meeting-minutes
- Mining.com, "Copper price nearing US record as premium doubles, Shanghai stockpiles drop 82%": https://www.mining.com/copper-price-nearing-us-record-as-premium-doubles-shanghai-stockpiles-drop-82/
- nai500.com, "Yangshan Copper Premium Hits $100 as Scrap Squeeze Tightens China Market" (mengutip Goldman Sachs), Juli 2026: https://nai500.com/blog/2026/07/yangshan-copper-premium-hits-100-as-scrap-squeeze-tightens-china-market/
- Canadian Mining Report, "The Copper Surplus Mirage", September 2026: https://www.canadianminingreport.com/blog/the-copper-surplus-mirage-could-a-tariff-rejection-create-a-buying-opportunity
- TradingKey, "White House Refined Copper Tariffs Remain Undecided", 10 September 2026: https://www.tradingkey.com/analysis/commodities/metal/262160992-white-house-refined-copper-tariff-still-undecided-comex-copper-tradingkey
- CNBC, "How a niche copper trade became a real-time gauge of Trump's next tariff move", 14 Agustus 2026: https://www.cnbc.com/2026/08/14/copper-trump-tariffs-metal-commodities-trade-war.html
- Gedung Putih, "Adjusting Imports of Copper into the United States", Juli 2025: https://www.whitehouse.gov/presidential-actions/2025/07/adjusting-imports-of-copper-into-the-united-states/
- Congressional Research Service, "Section 232 National Security Tariffs on Copper Imports": https://www.congress.gov/crs-product/IN12614
- Discovery Alert, "Copper Price Holds Near Record as Stockpiles Rise", Oktober 2026: https://discoveryalert.com/analysis/copper-price-record-stockpiles-october-2026/
- Mining.com, "Freeport Indonesia cuts 2026 output plan" (Reuters), 24 November 2025: https://www.mining.com/web/freeport-indonesia-cuts-2026-output-plan-in-talks-with-amman-for-concentrate-supply/
- Freeport-McMoRan, "Freeport Provides Update on Restart Plans for Grasberg Minerals District", November 2025: https://investors.fcx.com/investors/news-releases/news-release-details/2025/Freeport-Provides-Update-on-Restart-Plans-for-Grasberg-Minerals-District/default.aspx
- Indonesia Miner, "Freeport's Manyar Smelter to Resume Operations in September 2026": https://www.indonesiaminer.com/news/detail/freeports-manyar-smelter-to-resume-operations-in-september-2026-17-million-ton-capacity-targeted
- Investortrust, "Kinerja Amman (AMMN) Melejit": https://www.investortrust.id/market/117045/kinerja-amman-ammn-melejit-analis-pasang-target-harga-hingga-level-ini
- Kontan, "Dipengaruhi tingkat produksi, simak rekomendasi saham Amman Mineral (AMMN)": https://investasi.kontan.co.id/news/dipengaruhi-tingkat-produksi-simak-rekomendasi-saham-amman-mineral-ammn
- Kontan, "Harga tembaga menguat, cermati prospek emiten tembaga": https://investasi.kontan.co.id/news/harga-tembaga-menguat-cermati-rekomendasi-saham-dan-prospek-emiten-tembaga