Bank Indonesia menahan BI Rate di 5,75% pada 21 Oktober 2026, setelah menaikkannya 100 basis poin sejak awal tahun (Bisnis.com, 21 Oktober 2026). Satu basis poin (bps) adalah seperseratus persen, jadi 100 bps sama dengan satu poin persentase penuh. Keputusan menahan itu di luar perkiraan mayoritas ekonom dalam survei BIG Consensus Insights, yang mengharapkan kenaikan ke 6,00%.
Dampak bunga setinggi itu ke bank tidak seragam. Pada semester I 2026, laba konsolidasi PT Bank Rakyat Indonesia Tbk (BBRI) naik 17,52% menjadi Rp31,18 triliun (Investortrust), sedangkan laba PT Bank Central Asia Tbk (BBCA) naik 1,79% menjadi Rp29,5 triliun (IDN Financials). Margin bunga bersih keduanya sama-sama menyempit. Tiga rasio menjelaskan mengapa hasilnya bisa berbeda: NIM, CASA, dan NPL.
NIM: selisih bunga yang tersisa di tangan bank
Net interest margin (NIM) adalah pendapatan bunga bersih dibagi rata-rata aset produktif, terutama kredit dan surat berharga. Bank membayar bunga kepada penyimpan dana, yang disebut biaya dana (cost of fund), dan menerima bunga dari debitur, yang disebut yield kredit. NIM menunjukkan selisih itu setelah dihitung terhadap aset yang menghasilkan bunga.
Urutan kejadian setelah BI Rate naik yang membuat NIM sensitif. Kepala Pusat Makroekonomi INDEF Rizal Taufikurahman menjelaskan bahwa kenaikan BI Rate umumnya mendorong biaya dana lebih cepat daripada yield kredit, dengan risiko terbesar pada bank yang masih bergantung pada deposito (Kontan, 28 Mei 2026). Direktur Utama CIMB Niaga Lani Darmawan menyampaikan hal serupa: bunga kredit tidak bisa langsung naik, sehingga NIM kemungkinan tergerus (Bisnis.com, 1 Juli 2026).
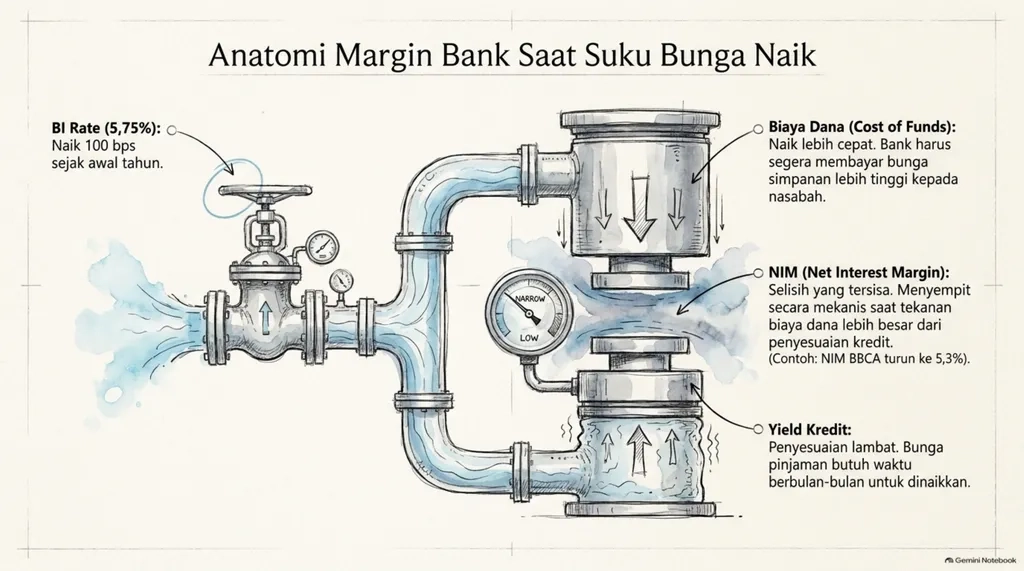
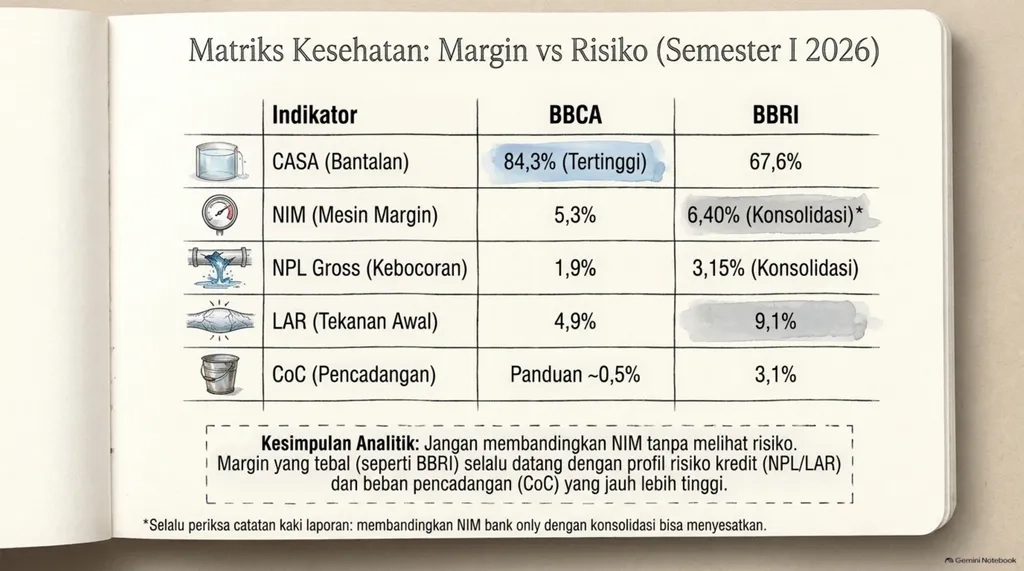
Datanya terlihat di laporan semester I 2026. NIM BBCA berada di 5,3%, turun 50 bps dari 5,8% setahun sebelumnya, menurut paparan manajemen yang dikutip Stockwatch. Pada kuartal II 2026 saja, NIM BBCA turun 10 bps dibanding kuartal sebelumnya (Kontan, 17 Agustus 2026). NIM konsolidasi BBRI menyempit ke 6,40% dari 6,58% (laporan keuangan semester I 2026, dikutip achmadnurhidayat.id dari Investor Daily).
Satu catatan membaca: angka NIM BBRI berbeda tergantung sumbernya. Riset KB Valbury (2 September 2026) menyebut 7,7%, dan panduan manajemen berada di 7,4% sampai 7,8%, jauh di atas 6,40%. Selisih sebesar itu kemungkinan besar berasal dari basis hitung, misalnya bank only versus konsolidasi dengan anak usaha. Sumber yang dikutip tidak merinci metodologinya, jadi periksa catatan kaki laporan sebelum membandingkan NIM antarbank.
CASA: bantalan biaya dana, dengan batasnya
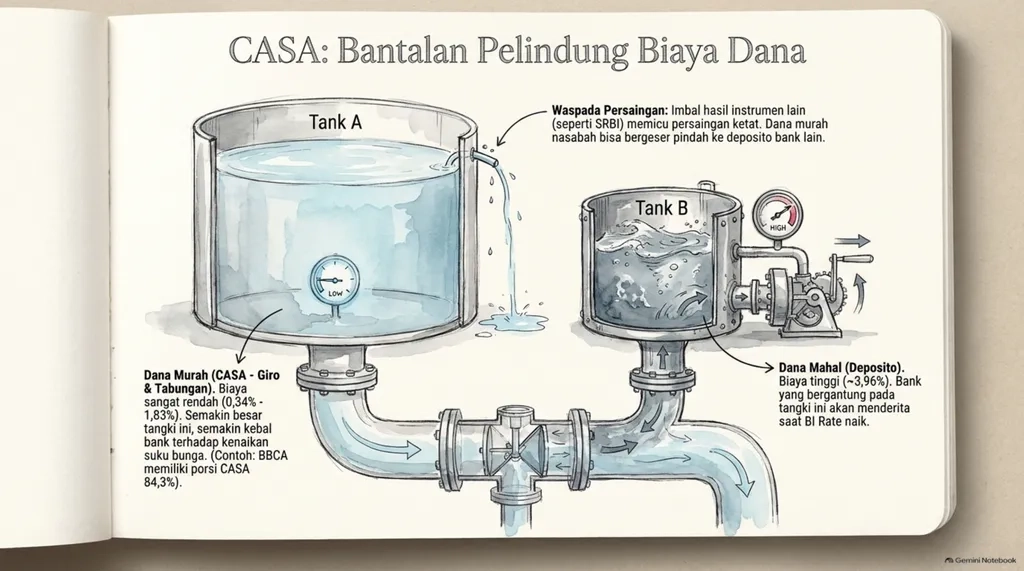
CASA adalah gabungan giro (current account) dan tabungan (saving account). Rasionya dihitung terhadap total dana pihak ketiga (DPK), yaitu seluruh simpanan masyarakat dan perusahaan di bank. Alasan bank mengejarnya ada di biaya. Pada kuartal I 2026, Bank Mandiri mencatat biaya dana deposito 3,96%, giro 1,83%, dan tabungan 0,34%, dengan biaya dana keseluruhan 1,97% (Kontan, 14 Juli 2026). Jarak antara 0,34% dan 3,96% itu yang membuat bank dengan CASA tebal lebih tahan ketika deposito harus dinaikkan.
Rasio antarbank berbeda jauh. CASA BBCA mencapai 84,3% dari DPK pada semester I 2026 (Investortrust, 28 Juli 2026), tertinggi di antara empat bank besar yang dibandingkan BRI Danareksa Sekuritas (IDX Channel, 4 September 2026). CASA BBRI 67,6%, naik dari 65,5% setahun sebelumnya (KB Valbury, 2 September 2026).
Pandangan tentang seberapa besar bantalan ini berbeda. Ekonom BTN Myrdal Gunarto memperkirakan dampak kenaikan biaya dana ke NIM dan profitabilitas akan terbatas, dan menyebut adanya jeda transmisi dari BI Rate ke biaya dana (Kontan, 14 Juli 2026). Ketua Perbanas Hery Gunardi, yang juga Direktur Utama BRI, menilai kenaikan 100 bps secara struktural menambah tekanan penyesuaian harga dana selama setahun (Infobanknews, 26 Juni 2026).
Data BBCA menunjukkan bahwa CASA tinggi tidak membebaskan NIM dari tekanan: dengan rasio tertinggi, NIM-nya tetap turun 50 bps. CIMB Niaga menyebut persaingan menghimpun dana ikut berperan, karena imbal hasil Sekuritas Rupiah Bank Indonesia (SRBI) mendorong bank menawarkan bunga simpanan lebih tinggi (Bisnis.com, 1 Juli 2026). Contoh pergeseran komposisinya ada di PT Bank Permata Tbk (BNLI): dana murahnya turun sekitar Rp13,6 triliun pada semester I 2026, sementara deposito bertambah hampir Rp10 triliun (CNBC Indonesia, 31 Juli 2026). Pergeseran seperti itu yang perlu dicari di laporan bank mana pun.
NPL: apakah debitur masih kuat membayar bunga yang lebih tinggi
Non-performing loan (NPL) adalah porsi kredit bermasalah, yaitu yang masuk kolektibilitas kurang lancar, diragukan, atau macet, terhadap total kredit. NPL gross dihitung sebelum pencadangan. NPL net mengurangkan cadangan yang sudah dibentuk, sehingga angkanya lebih kecil. Per Agustus 2026, OJK mencatat NPL gross industri 2,11% dan NPL net 0,84%, naik tipis dari 2,10% dan 0,81% pada Juli (Kontan, 5 Oktober 2026).
Pada semester I 2026, NPL gross BBCA 1,9%, turun dari 2,2% (Stockwatch). PT Bank Mandiri Tbk (BMRI) mencatat 0,98% dan PT Bank Negara Indonesia Tbk (BBNI) 1,9% (Bisnis.com, 10 Agustus 2026). BBRI melaporkan 2,9%, turun dari 3,0% (Infobanknews, 31 Agustus 2026), sementara laporan konsolidasinya menunjukkan 3,15% (Investortrust). Perbedaan basis muncul lagi di sini.
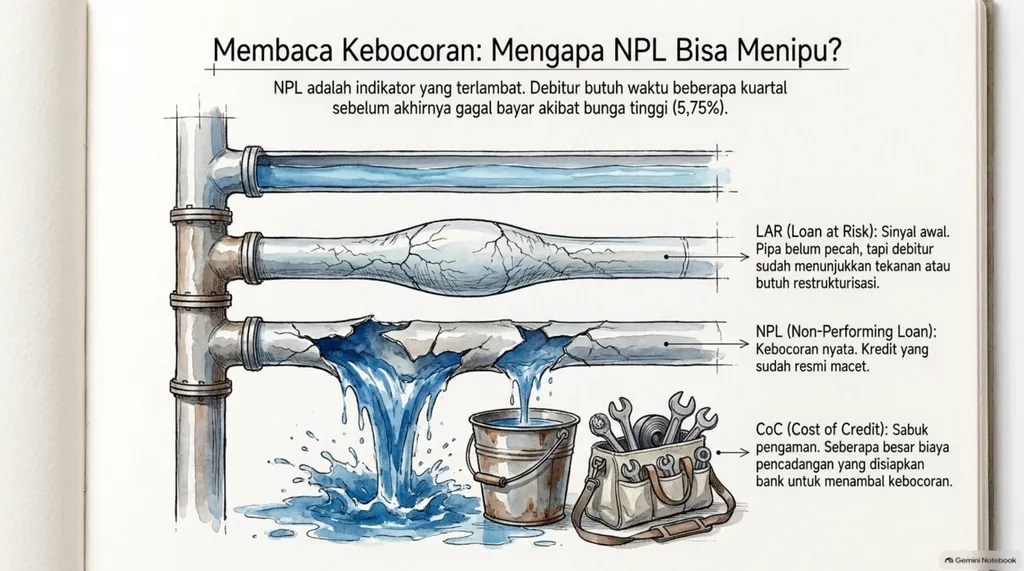
NPL adalah indikator yang terlambat. Debitur yang menghadapi bunga lebih tinggi biasanya baru tampak tertekan setelah beberapa kuartal, jadi NPL rendah hari ini belum menjawab apakah bunga 5,75% bisa ditanggung. Survei Perbankan OJK triwulan III 2026 mencatat kenaikan BI Rate belum banyak mengubah permintaan kredit dan belum sepenuhnya tercermin di biaya pinjaman debitur (Kontan, 13 September 2026). Peneliti LPPI Trioksa Siahaan memperkirakan NPL gross industri hingga akhir 2026 berada di 2,1% sampai 2,3%, dengan alasan permodalan dan pencadangan yang kuat (Kontan, 3 Agustus 2026).
Karena itu, baca dua rasio pendamping. Loan at risk (LAR) mencakup kredit yang belum macet tetapi sudah menunjukkan tekanan, termasuk yang direstrukturisasi. LAR BBCA 4,9%, sedangkan LAR BRI 9,1% pada semester I 2026 (Investortrust; Infobanknews). Credit cost (CoC) menunjukkan beban pencadangan terhadap kredit. Manajemen BBCA mempertahankan panduan CoC 50 bps untuk 2026 (Kontan, 17 Agustus 2026), sedangkan CoC BBRI tercatat 3,1% pada semester I 2026 (KB Valbury).
Ini sekaligus kesalahan yang umum: membandingkan NIM tanpa melihat NPL dan CoC. NIM BBRI lebih tebal daripada BBCA, tetapi NPL dan CoC-nya juga lebih tinggi. Margin yang lebih tebal biasanya datang dengan risiko kredit yang lebih besar, dan angka kedua bank ini konsisten dengan pola itu.
| Rasio (semester I 2026) | BBCA | BBRI |
|---|---|---|
| NIM | 5,3% (5,8% setahun sebelumnya) | 6,40% konsolidasi (6,58%) |
| CASA terhadap DPK | 84,3% | 67,6% |
| NPL gross | 1,9% | 2,9% (3,15% konsolidasi) |
| LAR | 4,9% | 9,1% |
| CoC | panduan 50 bps untuk 2026 | 3,1% |
Membaca ketiganya sekaligus, dan apa yang bisa membuatnya salah
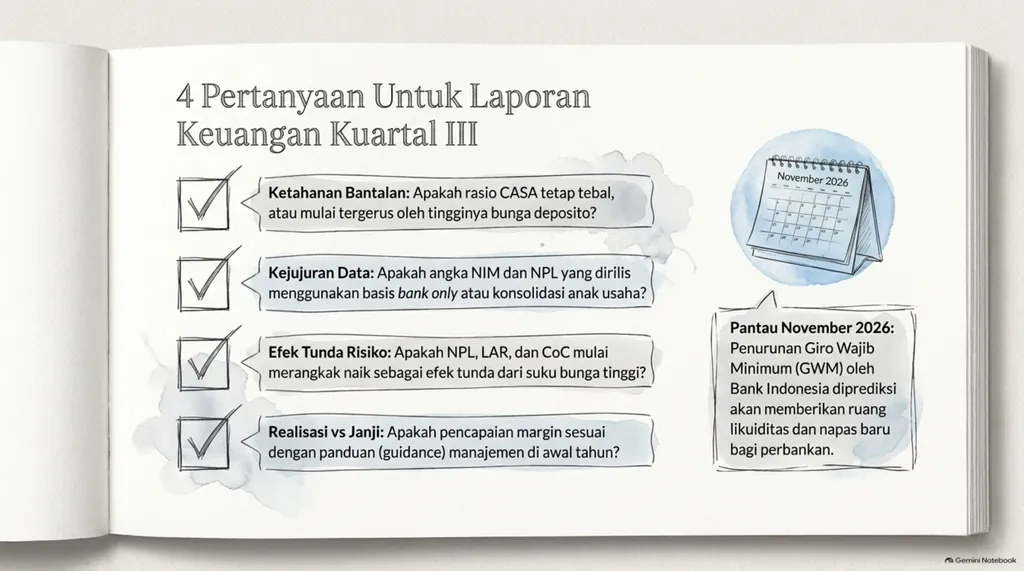
Tesis dasarnya: bank dengan CASA tebal dan NPL rendah punya bantalan lebih besar saat bunga tinggi. Tanda pemulihan sudah ada di BBCA. NIM bulanannya naik ke 5,5% pada Juli 2026 dari 5,2% pada Juni, sesuai ekspektasi manajemen (Bisnis.com, 20 Agustus 2026), dan manajemen memperkirakan NIM akhir tahun di 5,4% sampai 5,6% (IDN Financials). BI juga akan menurunkan giro wajib minimum (GWM), yaitu dana yang wajib disimpan bank di BI, mulai November 2026 (Kontan Pusat Data, 21 Oktober 2026). Penurunan GWM memberi bank ruang likuiditas lebih besar.
Yang bisa membuat pembacaan ini salah:
- Persaingan dana belum selesai. CIMB Niaga memperkirakan biaya dana masih naik selama BI Rate dan imbal hasil SRBI tinggi.
- BI Rate bisa naik lagi. Kepala Ekonom Bank Danamon Irman Faiz melihat peluang 6,25% pada akhir 2026 (Bisnis.com, 21 Oktober 2026), meski BI sudah menahan di 5,75% empat kali rapat berturut-turut.
- Satu bulan belum membentuk tren. Samuel Sekuritas memperkirakan NIM BBCA semester II 2026 di 5,5% sampai 5,9%, sedangkan panduan manajemen 5,4% sampai 5,6% (Kontan, 17 Agustus 2026). Dua proyeksi itu berbeda, dan keduanya belum teruji.
- NPL yang rendah bisa menutupi tekanan yang baru muncul di kuartal berikutnya.
Pertanyaan untuk laporan keuangan berikutnya
Tiga rasio ini dibaca bersama. NIM menunjukkan selisih bunga yang tersisa, CASA menunjukkan seberapa murah dana yang membiayai kredit, dan NPL menunjukkan seberapa banyak kredit itu mulai gagal ditagih. Empat pertanyaan praktis untuk setiap laporan:
- Apakah NIM yang dikutip bank only atau konsolidasi, dan dibandingkan dengan kuartal atau tahun lalu?
- Apakah rasio CASA naik atau turun, dan berapa biaya dana sekarang?
- NPL yang dikutip gross atau net, dan berapa LAR serta CoC-nya?
- Apa panduan manajemen untuk NIM dan CoC setahun penuh, dan apakah realisasinya sejalan?
Data bank dalam tulisan ini berhenti di semester I 2026, dan data industri OJK berhenti di Agustus 2026. Laporan kuartal III 2026 belum ditelaah, dan NIM industri terbaru tidak ditemukan di sumber yang dipakai. Sebagai pembanding lama, NIM industri tercatat 4,31% pada Februari 2026 (Kontan, 28 Mei 2026).
Yang perlu dipantau: laporan keuangan kuartal III 2026 BBCA dan BBRI untuk NIM dibanding kuartal II, rasio CASA, serta NPL bersama LAR; jadwal dan hasil Rapat Dewan Gubernur BI bulan November 2026 (cek tanggalnya di bi.go.id); dan rilis bulanan OJK berikutnya untuk NPL gross industri, yang terakhir tercatat 2,11%.
Referensi & Resources:
- Bisnis.com, BI tahan BI Rate 5,75% pada RDG Oktober 2026 (21 Oktober 2026): https://finansial.bisnis.com/read/20261021/11/2014413/breaking-bank-indonesia-tahan-bi-rate-575-pada-rdg-oktober-2026
- Bisnis.com, historis BI Rate sepanjang 2026: https://finansial.bisnis.com/read/20261021/11/2014506/bi-rate-ditahan-575-pada-oktober-intip-historis-lengkapnya-sepanjang-2026
- Kontan Pusat Data, BI Rate Oktober 2026 dan GWM: https://pusatdata.kontan.co.id/infografik/284/BI-Rate-Oktober-2026-Tetap-di-Angka-575
- Investortrust, kinerja BCA semester I 2026: https://investortrust.id/financial/110950/kinerja-bca-bbca-semester-i-2026-laba-rp-29-5-triliun-dan-kredit-tembus-rp-1036-triliun
- IDN Financials, laba BBCA semester I 2026: https://www.idnfinancials.com/news/66718/bbca-profit-rises-1-79-as-lending-reaches-idr-1-082-trillion
- Stockwatch, NIM dan NPL BCA semester I 2026: https://stockwatch.id/?p=75907
- Kontan, valuasi dan NIM BBCA (17 Agustus 2026): https://keuangan.kontan.co.id/news/valuasi-bbca-dekati-level-terendah-sejak-2008-tapi-laba-diproyeksi-tumbuh-moderat
- Bisnis.com, NIM BBCA Juli 2026 (20 Agustus 2026): https://finansial.bisnis.com/read/20260820/90/1997666/bbca-getol-bagi-dividen-kinerja-diprediksi-ngebut-semester-ii2026
- Investortrust, laba BRI semester I 2026: https://investortrust.id/financial/114637/tumbuh-17-52-bri-bbri-cetak-laba-rp-31-18-triliun-di-semester-i-2026
- Infobanknews, BRI semester I 2026 (31 Agustus 2026): https://infobanknews.com/bri-cetak-laba-bersih-rp312-triliun-di-semester-i-2026-tumbuh-175-persen
- achmadnurhidayat.id, ringkasan laporan BRI semester I 2026 (mengutip Investor Daily): https://achmadnurhidayat.id/laba-bri-semester-satu-2026
- KB Valbury Sekuritas, BBRI 1H26 results (2 September 2026): https://kbvalbury.com/cfind/source/files/bbri-1h26-results---260902.pdf
- Bisnis.com, rapor bank KBMI IV semester I 2026 (10 Agustus 2026): https://finansial.bisnis.com/read/20260810/90/1994867/rapo-kinerja-bank-kbmi-iv-semester-i2026-bank-mandiri-bni-bca
- IDX Channel, adu kinerja big bank semester I 2026 (4 September 2026): https://www.rctiplus.com/news/detail/ekonomi/5465814/adu-kinerja-big-bank-di-semester-i-2026--cek-rapor-bbri--bmri--bbni--dan-bbca
- Kontan, biaya dana perbankan di tengah kenaikan BI Rate (14 Juli 2026): https://keuangan.kontan.co.id/news/biaya-dana-perbankan-masih-terjaga-di-tengah-kenaikan-bi-rate
- Kontan, ekonom prediksi tekanan NIM semester II 2026 (28 Mei 2026): https://keuangan.kontan.co.id/news/ekonom-prediksi-tekanan-nim-perbankan-meningkat-pada-semester-ii-2026
- Bisnis.com, CIMB Niaga soal biaya dana dan CASA (1 Juli 2026): https://finansial.bisnis.com/read/20260702/90/1984898/cost-of-fund-diprediksi-naik-cimb-niaga-bidik-rasio-casa-bertahan-di-70
- CNBC Indonesia, Bank Permata kehilangan dana murah (31 Juli 2026): https://www.cnbcindonesia.com/market/20260731113455-17-755385/bank-permata-kehilangan-dana-murah-cost-of-fund-berpotensi-naik/amp
- Infobanknews, Ketua Perbanas soal dampak kenaikan BI Rate (26 Juni 2026): https://infobanknews.com/bos-bri-ungkap-dampak-kenaikan-bi-rate-ke-industri-perbankan/
- Kontan, OJK: kredit perbankan Agustus 2026 (5 Oktober 2026): https://keuangan.kontan.co.id/news/ojk-kredit-perbankan-tumbuh-1365-di-agustus-2026
- Kontan, NPL bank besar semester I 2026 dan proyeksi LPPI (3 Agustus 2026): https://keuangan.kontan.co.id/news/di-tengah-bunga-tinggi-sejumlah-bank-besar-berhasil-tekan-kredit-macet-semester-i
- Kontan, Survei Perbankan OJK triwulan III 2026 (13 September 2026): https://keuangan.kontan.co.id/news/ojk-kenaikan-bi-rate-belum-berdampak-signifikan-ke-permintaan-kredit